HR & Penggajian
PPh 21 Desember: Kenapa Potongannya Besar dan Cara Menghitungnya
PPh 21 Desember berbeda dari bulan lain karena Desember adalah masa pajak terakhir: potongannya tidak lagi memakai tarif efektif rata-rata (TER), melainkan pajak setahun menurut tarif Pasal 17 dikurangi semua yang sudah dipotong sejak Januari. Hasilnya bisa jauh lebih besar dari bulan biasa, bisa lebih kecil, bahkan bisa minus sehingga perusahaan harus mengembalikan uang ke karyawan. Di bawah ini ada empat contoh rupiah untuk ketiga kemungkinan itu, data yang paling sering membuat hitungan Desember meleset, dan template pesan untuk karyawan sebelum slip gaji Desember keluar.
Apakah PPh 21 Desember masih memakai TER?
Tidak, untuk pegawai tetap. Leaflet Ditjen Pajak tentang penyederhanaan PPh Pasal 21 menulisnya dalam dua baris: setiap masa kecuali masa pajak terakhir dihitung "Ph. Bruto x TER Bulanan", sedangkan masa terakhir dihitung "PKP Setahun x Tarif ps.17". Aturannya ada di PP 58/2023 dan PMK 168/2023, dan DDTCNews menunjuk Pasal 15 ayat (2) PMK itu untuk rumus setahunnya.
Urutan hitungnya:
- Jumlahkan bruto setahun, termasuk bonus, THR, lembur, dan tunjangan tidak tetap.
- Kurangi biaya jabatan 5% (paling banyak Rp500.000 sebulan), iuran pensiun dan JHT bagian karyawan, serta zakat yang dibayar lewat pemberi kerja.
- Kurangi PTKP sesuai status karyawan.
- Kalikan penghasilan kena pajak dengan tarif Pasal 17: 5% untuk Rp60 juta pertama, 15% untuk lapisan berikutnya.
- Kurangi total PPh 21 yang dipotong sebelas bulan sebelumnya. Sisanya adalah potongan Desember.
Kenapa potongan Desember bisa empat kali bulan biasa?
Karena TER hanya cicilan. Angkanya ditentukan oleh bruto bulan itu saja, tanpa tahu apa yang terjadi di bulan lain, dan Desember adalah satu-satunya bulan ketika hitungan melihat setahun penuh.
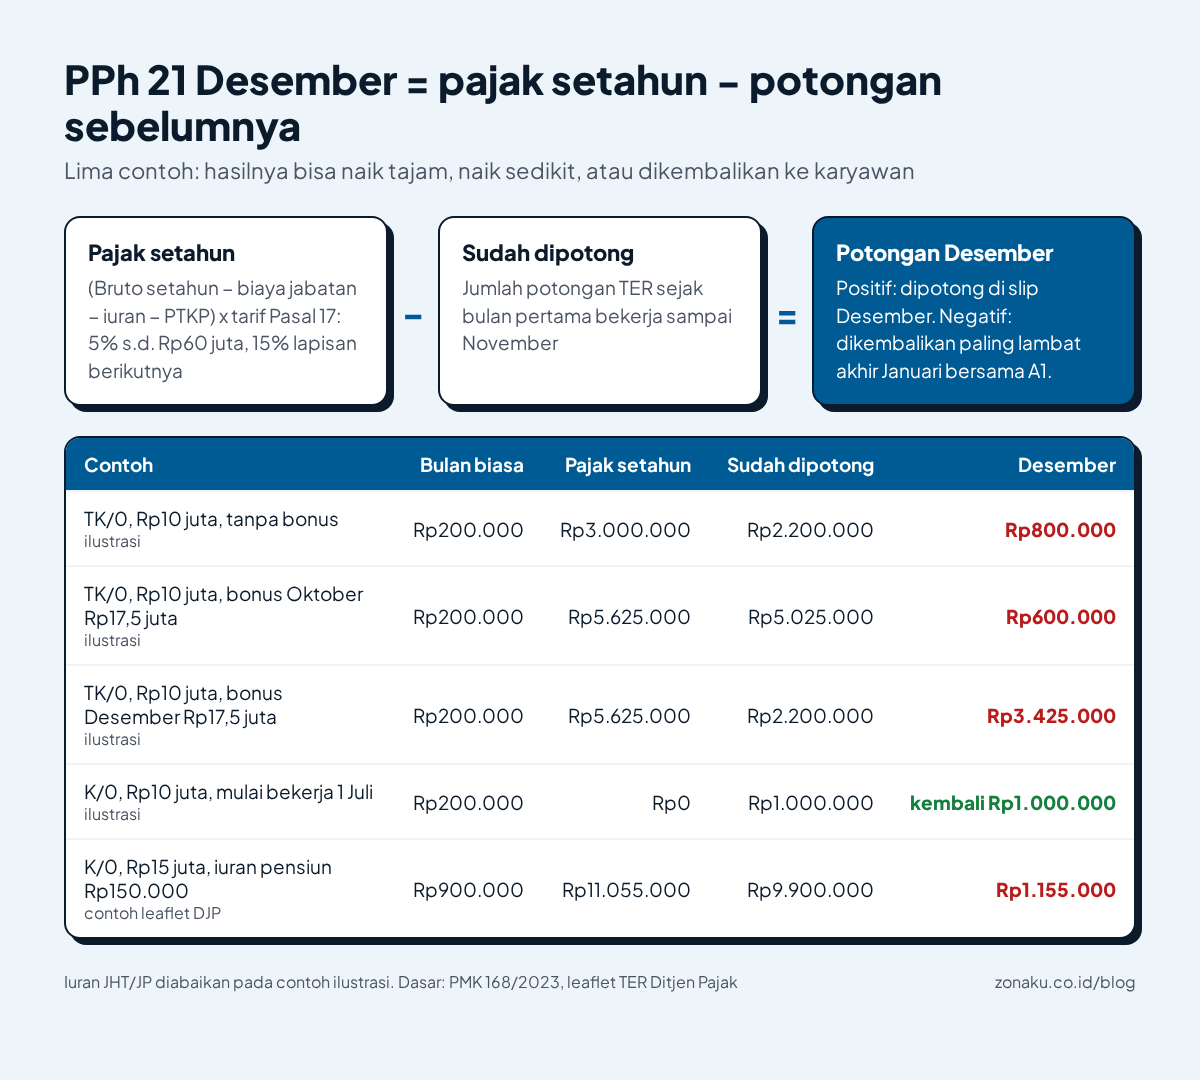
Contoh: seorang admin gudang berstatus TK/0 bergaji tetap Rp10 juta, tanpa bonus. Menurut penjelasan PP 58/2023 di pajak.go.id, bruto Rp10 juta masuk kategori A dengan tarif 2%. Potongannya Rp200.000 sebulan, dan sampai November terkumpul Rp2.200.000.
Hitungan setahunnya: bruto Rp120 juta, biaya jabatan Rp6 juta, neto Rp114 juta, dikurangi PTKP TK/0 Rp54 juta sehingga penghasilan kena pajak Rp60 juta. Pajaknya 5% x Rp60 juta = Rp3.000.000. Desember tinggal selisihnya, Rp800.000.
Empat kali bulan biasa, padahal gajinya tidak berubah sepeser pun. Tarif 2% itu lebih rendah dari beban pajak efektif setahun gaji ini, yaitu Rp3 juta dibagi Rp120 juta atau 2,5%, dan kekurangannya baru ditagih di bulan ke-12. Di contoh ini dan contoh-contoh berikutnya, iuran JHT dan JP bagian karyawan sengaja diabaikan agar angkanya mudah diikuti. Dalam hitungan nyata iuran itu mengurangi neto dan membuat pajak setahun sedikit lebih kecil.
Tidak semua karyawan mengalami lonjakan sebesar itu. Contoh resmi di leaflet DJP memakai karyawan K/0 bergaji Rp15 juta dengan iuran pensiun Rp150.000: potongan bulanannya Rp900.000, Desember Rp1.155.000. Naik sekitar 28%, jauh dari empat kali lipat.
Bonus dibayar Oktober atau Desember, apa bedanya?
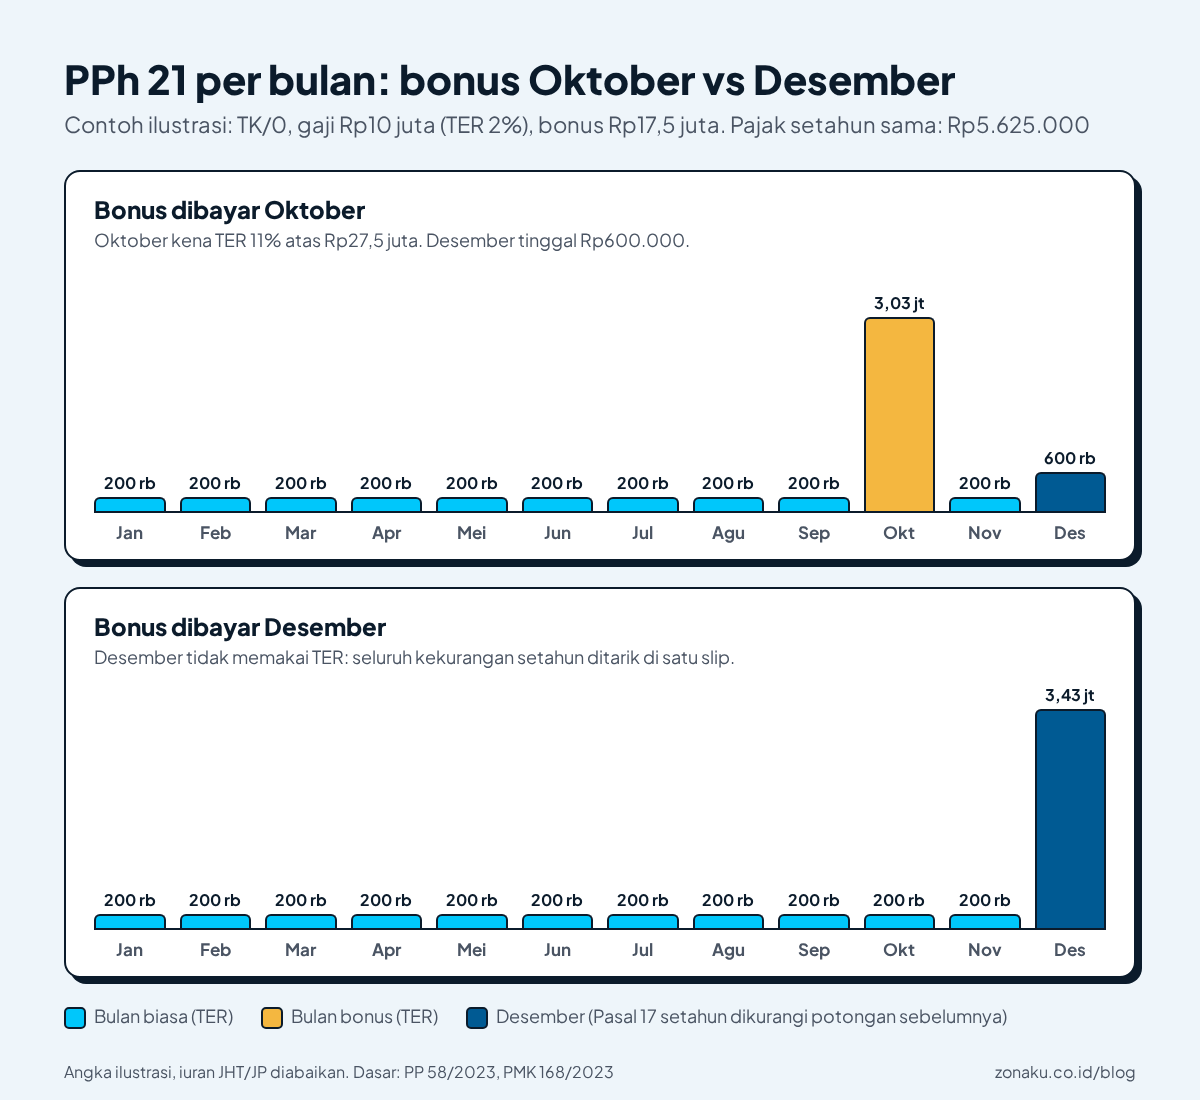
Pajak setahunnya sama persis. Yang berbeda adalah slip mana yang menanggung, dan ini sering luput saat perusahaan menjadwalkan bonus akhir tahun.
Contoh: admin gudang yang sama menerima bonus Rp17.500.000. Kami bandingkan dua jadwal.
| Bonus dibayar Oktober | Bonus dibayar Desember | |
|---|---|---|
| Bruto bulan bonus | Rp27.500.000 | Rp27.500.000 |
| Potongan di bulan bonus | Rp3.025.000 (TER 11%) | dihitung di Desember |
| Total potongan Januari-November | Rp5.025.000 | Rp2.200.000 |
| Pajak setahun (Pasal 17) | Rp5.625.000 | Rp5.625.000 |
| Potongan Desember | Rp600.000 | Rp3.425.000 |
Tarif 11% untuk bruto Rp27,5 juta di kategori A diambil dari contoh THR di artikel pajak.go.id. Pajak setahun: bruto Rp137,5 juta, biaya jabatan tetap Rp6 juta karena sudah mentok di batas, neto Rp131,5 juta, penghasilan kena pajak Rp77,5 juta, lalu 5% x Rp60 juta ditambah 15% x Rp17,5 juta.
Bonus Oktober membuat potongan Desember hanya Rp600.000, dan slipnya terasa normal. Bonus Desember menumpuk Rp3.425.000 dalam satu slip, tujuh belas kali potongan bulan biasa. Bila HRD hanya mengumumkan "bonus cair Desember" tanpa angka bersihnya, keluhan pertama biasanya datang di hari gajian.
Kapan hasilnya lebih bayar, dan uangnya ke mana?
Paling sering pada karyawan yang bekerja kurang dari setahun di perusahaan Anda. Penghasilannya tidak disetahunkan, sementara PTKP tetap dipakai penuh, sehingga TER yang terkumpul selama beberapa bulan melebihi pajak sebenarnya.
Contoh: staf K/0 bergaji Rp10 juta mulai bekerja 1 Juli 2026 dan sebelumnya menganggur. Juli sampai November ia dipotong Rp200.000 per bulan, total Rp1.000.000. Di Desember: bruto enam bulan Rp60 juta, biaya jabatan Rp3 juta, neto Rp57 juta. PTKP K/0 Rp58,5 juta lebih besar dari neto, jadi pajak terutangnya nol dan seluruh Rp1.000.000 adalah kelebihan potong.
DDTCNews menjelaskan bahwa penghasilan pegawai yang mulai bekerja di tahun berjalan tidak disetahunkan bila ia sudah menjadi subjek pajak dalam negeri sejak awal tahun. Kelebihannya wajib dikembalikan paling lambat akhir bulan berikutnya, jadi untuk masa Desember 2026 batasnya akhir Januari 2027, bersamaan dengan bukti potong A1. Leaflet DJP juga mengizinkan pengembalian itu dikompensasikan dengan karyawan lain yang kurang dipotong.
Bila staf tadi sempat bekerja di perusahaan lain pada semester pertama, dua bukti potong A1 akan digabung di SPT Tahunan pribadinya. Kelebihan di tempat Anda bisa berubah menjadi kurang bayar di SPT-nya. Beri tahu dia sejak awal.
Karyawan resign atau ganti status PTKP: bulan mana yang jadi masa pajak terakhir?
Bagi yang berhenti, bulan terakhir ia bekerja (contoh DDTC: terakhir bekerja Agustus, bukti potong keluar sebelum September habis). Ortax mencontohkan karyawan K/2 bergaji Rp8 juta yang berhenti setelah Juni: pajaknya nol, dan potongan Rp400.000 dikembalikan.
Perubahan status tidak menggeser apa pun. Karyawan yang menikah di bulan Agustus tetap memakai status per 1 Januari sampai akhir tahun, sesuai Pasal 7 ayat (2) UU PPh yang dibahas DDTCNews.
Data apa yang paling sering membuat hitungan Desember salah?
Dari sisi pembuat sistem payroll, rumus Pasal 17 jarang menjadi masalah. Yang bermasalah adalah data sebelas bulan yang masuk ke rumus itu.
- Bonus, insentif, atau uang lembur yang dibayar di luar payroll, misalnya tunai dari kas kecil, sehingga tidak pernah tercatat sebagai bruto.
- Status PTKP yang langsung diubah begitu karyawan menyerahkan fotokopi buku nikah, sehingga kategori TER bulan-bulan berikutnya ikut bergeser padahal status tahun ini seharusnya tetap.
- Karyawan masuk Juli yang tercatat seolah bekerja sejak Januari, atau sebaliknya. PTKP, biaya jabatan, dan jumlah bulannya jadi salah.
- Karyawan yang dimutasi ke cabang lain di tengah tahun. Menurut DDTCNews, cabang lama menghitungnya seperti karyawan resign dan cabang baru seperti karyawan baru. Sistem yang memperlakukan mutasi sebagai sekadar ganti lokasi kerja akan melewatkan masa terakhir di cabang lama.
- Total potongan di sistem tidak sama dengan yang disetor dan dilaporkan di SPT Masa, biasanya karena koreksi manual di satu bulan yang tidak dicatat ulang.
- Natura dan kenikmatan yang menjadi objek PPh 21 menurut PMK 168/2023 tetapi tidak pernah masuk slip.
- Karyawan penerima PPh 21 DTP menurut PMK 105/2025 (sektor industri dan pariwisata, bruto tetap paling banyak Rp10 juta): kelebihan yang timbul dari insentif itu tidak ikut dikembalikan.
Sebelum menjalankan payroll Desember, cocokkan total potongan per karyawan dengan bukti setor. Setengah hari kerja ini jauh lebih ringan daripada membetulkan A1 setelah karyawan melapor SPT.
Apa yang perlu disampaikan ke karyawan sebelum slip Desember?
Tanggal 25 Desember 2026 adalah hari Natal, jadi banyak perusahaan menggajikan lebih awal. Kirim penjelasan paling lambat seminggu sebelum gajian kepada karyawan yang potongan Desembernya naik lebih dari dua kali lipat, dan kepada yang akan menerima pengembalian. Contoh pesan yang bisa disesuaikan:
Halo [nama], potongan PPh 21 di slip Desember Anda sebesar Rp[angka], lebih besar dari biasanya (Rp[angka] per bulan). Ini bukan pajak tambahan. Selama sebelas bulan pajak dipotong dengan tarif bulanan yang bersifat perkiraan. Di Desember pajak dihitung untuk setahun penuh, yaitu Rp[angka], lalu dikurangi Rp[angka] yang telah Anda bayar lewat potongan bulanan. Rinciannya ada di bukti potong A1 yang kami kirim sebelum Januari berakhir. Hubungi [nama/kontak HR] bila ada pertanyaan.
Untuk karyawan yang lebih potong, ganti kalimat kedua sampai keempat dengan jumlah yang dikembalikan dan tanggal transfernya. Tiga angka di pesan itu (potongan biasa, pajak setahun, dan total yang sudah dipotong) cukup bagi kebanyakan karyawan untuk mengecek sendiri dengan kalkulator ponsel.
Bila hitungan setahun dikerjakan sistem payroll
Zona Kerja menghitung gaji pokok, tunjangan tetap dan tidak tetap, lembur, BPJS, dan potongan PPh 21 metode TER sesuai PMK 168/2023 di satu tempat. Lembur dan cuti yang disetujui langsung masuk ke payroll bulan berjalan, jadi bruto tiap bulan sudah lengkap sebelum Desember tiba. File transfer bank serta laporan BPJS format EDABU dan SIPP keluar dari data yang sama. Anda bisa memulai dengan uji coba gratis, atau berbincang dulu dengan tim kami lewat halaman kontak.
Pertanyaan yang sering muncul
Kapan bukti potong A1 harus diberikan ke karyawan?
Paling lama satu bulan setelah masa pajak terakhir, jadi akhir Januari 2027 untuk karyawan yang bekerja sampai Desember 2026. Karyawan yang resign menerimanya paling lambat akhir bulan setelah bulan terakhir ia bekerja.
Apakah karyawan yang sudah menerima A1 tetap perlu lapor SPT Tahunan?
A1 adalah bahan untuk mengisi SPT Tahunan, bukan penggantinya. Menurut penjelasan Ditjen Pajak yang dikutip DDTCNews, SPT karyawan dengan satu pemberi kerja tetap nihil karena semuanya sudah dipotong. Karyawan dengan dua A1 atau penghasilan lain yang perlu waspada.
Sebelum payroll Desember dikunci, tarik daftar karyawan yang masuk, keluar, atau menerima bonus di luar slip sepanjang 2026, lalu hitung ulang lima orang dengan selisih terbesar secara manual. Artikel ini adalah informasi umum, bukan nasihat pajak. Untuk kasus khusus, gunakan kalkulator pajak Ditjen Pajak atau tanyakan konsultan pajak Anda. Bila Desember juga ada lembur di hari libur, baca cara menghitung lembur hari libur nasional, dan untuk gaji Januari lihat UMP 2027 dan persiapan HRD.