Kasir & Toko
Cara Menghitung Bagi Hasil Konsinyasi di Toko, dengan Contoh
Cara menghitung bagi hasil konsinyasi bergantung pada skema yang disepakati. Dengan komisi persen, toko mengambil persentase dari total penjualan barang yang laku, lalu sisanya disetor ke pemilik barang. Dengan harga titip, toko menyetor jumlah terjual dikali harga titip per unit dan menyimpan selisihnya sendiri. Di bawah ini ada hitungan rupiah kedua skema untuk tiga produk titipan selama sebulan, cara menilai barang rusak dan hilang, lembar setoran, dan klausul perjanjian yang mencegah debat saat tutup bulan.
Komisi persen dan harga titip sama-sama disebut konsinyasi
Di lapangan, kata "konsinyasi" dipakai untuk dua kesepakatan yang berbeda. Dalam skema komisi, produsen menetapkan harga jual (misalnya bolu pandan Rp45.000 per kotak) dan toko mendapat komisi, misalnya 20 persen dari setiap kotak yang laku. Dalam skema harga titip, produsen hanya menyebut harga titip (misalnya Rp36.000 per kotak), dan toko bebas memasang harga di rak.
Keduanya tetap konsinyasi: barang milik produsen sampai terjual, dan yang tidak laku dikembalikan. Bedanya ada di siapa yang memegang kendali harga, dan siapa yang menanggung diskon.
Berapa persen yang wajar? Tidak ada angka resmi. UKM Indonesia memakai komisi titip jual 15% sebagai contoh dan mencatat bahwa sebagian ritel modern meminta lebih dari 30%. Angka di bawah memakai 20%, cukup bulat untuk dihitung di kepala.
Cara menghitung bagi hasil konsinyasi untuk tiga produk dalam sebulan
Contoh ilustrasi: sebuah toko oleh-oleh menerima tiga produk titipan dari tiga pemasok, dan mengambil komisi seperlima harga jual. Rumusnya:
- Penjualan = unit terjual × harga jual
- Komisi toko = penjualan × 20%
- Hak produsen = penjualan − komisi
| Produk | Harga jual | Terjual | Penjualan | Komisi 20% | Hak produsen |
|---|---|---|---|---|---|
| Bolu pandan (kotak) | Rp45.000 | 48 | Rp2.160.000 | Rp432.000 | Rp1.728.000 |
| Kopi bubuk 200 g | Rp65.000 | 22 | Rp1.430.000 | Rp286.000 | Rp1.144.000 |
| Tas anyaman pandan | Rp120.000 | 4 | Rp480.000 | Rp96.000 | Rp384.000 |
| Total | Rp4.070.000 | Rp814.000 | Rp3.256.000 |
Yang sering membuat angka ini meleset adalah kolom "terjual". Kalau kasir menjual bolu titipan dengan tombol produk lain, atau mencatatnya sebagai "kue lain-lain", toko baru tahu jumlah sebenarnya saat menghitung rak. Dari pengalaman kami membangun sistem kasir, akar masalahnya hampir selalu sama: barang titipan tidak punya kode produk sendiri yang terhubung ke nama pemasoknya. Tanpa itu, laporan penjualan per pemasok harus disusun manual dari ingatan.
Skema harga titip: setoran sama, margin toko bergeser
Sekarang pakai angka yang sama dengan skema harga titip. Harga titip dibuat setara 80% dari harga jual tadi, jadi produsen menerima rupiah per unit yang sama. Bedanya, toko memasang harga sendiri.
| Produk | Harga titip | Harga di rak | Margin per unit | Margin toko (unit terjual sama) |
|---|---|---|---|---|
| Bolu pandan | Rp36.000 | Rp48.000 | Rp12.000 | Rp576.000 |
| Kopi bubuk 200 g | Rp52.000 | Rp65.000 | Rp13.000 | Rp286.000 |
| Tas anyaman pandan | Rp96.000 | Rp135.000 | Rp39.000 | Rp156.000 |
| Total | Rp1.018.000 |
Setoran ke produsen tetap Rp3.256.000. Margin toko naik dari Rp814.000 ke Rp1.018.000, dengan asumsi jumlah terjual tidak turun karena harga lebih tinggi. Asumsi itu yang paling rapuh. Tas Rp135.000 di sebelah tas serupa Rp110.000 di toko sebelah mungkin hanya laku dua.
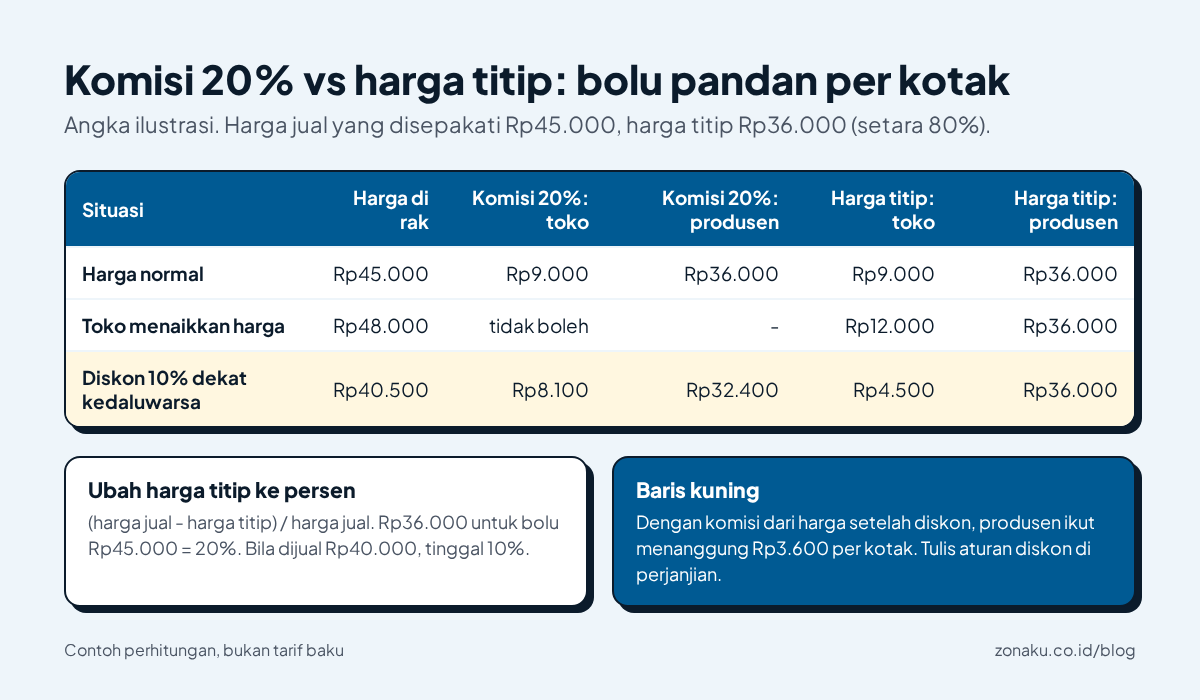
Untuk membandingkan tawaran, ubah harga titip menjadi persen: (harga jual − harga titip) ÷ harga jual. Harga titip Rp36.000 untuk bolu yang dijual Rp45.000 sama dengan komisi 20%. Kalau dijual Rp40.000, komisinya efektif tinggal 10%.
Perbedaan paling tajam muncul saat toko memberi diskon. Misalkan bolu dijual diskon 10% (Rp40.500) menjelang tanggal kedaluwarsa. Bila komisi dihitung dari harga setelah diskon, toko mendapat Rp8.100 dan produsen Rp32.400, sehingga produsen ikut menanggung Rp3.600 per kotak tanpa pernah menyetujui diskon itu. Dengan harga titip, produsen tetap menerima Rp36.000 dan toko tinggal Rp4.500.
Kapan masing-masing skema lebih masuk akal
Untuk produk yang harganya tercetak di kemasan, seperti kopi bubuk berlabel atau keripik dengan harga eceran di plastik, komisi persen lebih jujur. Pembeli melihat angka yang sama di semua toko, dan toko tidak bisa menaikkan harga.
Harga titip cocok untuk barang tanpa harga cetak (kerajinan, kue rumahan di kotak polos) dan untuk toko yang sering promo. Toko memegang risiko diskonnya sendiri, dan produsen tahu persis berapa yang akan diterima per unit.
Barang rusak, kedaluwarsa, dan hilang: siapa menanggung berapa
Sumber umum tentang konsinyasi justru tidak sepakat. Ada yang menulis bahwa toko menanggung barang rusak, ada yang menulis pemilik barang yang menanggung kerusakan sementara toko mengganti barang hilang. Karena tidak ada aturan baku, pembagiannya harus tertulis. Pembagian yang menurut kami paling sedikit memicu debat:
| Kejadian | Penanggung | Dinilai dengan |
|---|---|---|
| Kedaluwarsa atau tidak laku | Produsen (barang ditarik) | Tidak ada pembayaran |
| Cacat dari produsen (segel bocor, jamur sebelum tanggal) | Produsen | Tidak ada pembayaran |
| Rusak di toko (jatuh, kena air, kemasan penyok) | Toko | Harga titip atau harga jual × (1 − komisi) |
| Hilang (selisih hitung rak) | Toko | Harga titip atau harga jual × (1 − komisi) |
Kolom ketiga yang sering terlewat. Bila tas yang hilang diganti dengan harga jual Rp120.000, toko membayar komisi yang tidak pernah ia terima. Nilai yang adil adalah apa yang akan diterima produsen seandainya tas itu laku, yaitu Rp96.000.
Untuk kue dengan umur simpan 3 sampai 5 hari, sepakati juga batas tarik: misalnya H-1 sebelum tanggal kedaluwarsa, produsen mengambil sendiri barangnya. Tanpa batas itu, kue yang lewat tanggal pada hari Minggu baru ketahuan saat kunjungan Selasa.
Produsen sebaiknya menghitung HPP per unit sebelum menyetujui pembagian ini. Kalau HPP bolu Rp30.000, komisi 20% dari Rp45.000 menyisakan Rp6.000 per kotak. Artinya 10 kotak yang ditarik (modal Rp300.000) menghapus laba dari 50 kotak yang laku. Cara menghitung biaya bahan per porsi ada di panduan HPP menu kafe, dan logikanya sama untuk kue titipan.
Lembar setoran bulanan yang bisa ditandatangani dua pihak
Lembar setoran yang baik selalu bisa dicek dengan satu persamaan stok: stok awal + kiriman = terjual + ditarik + rusak + hilang + sisa akhir. Kalau sisi kanan tidak sama dengan sisi kiri, ada barang yang belum tercatat, dan selisih itu harus dibereskan sebelum uang ditransfer.
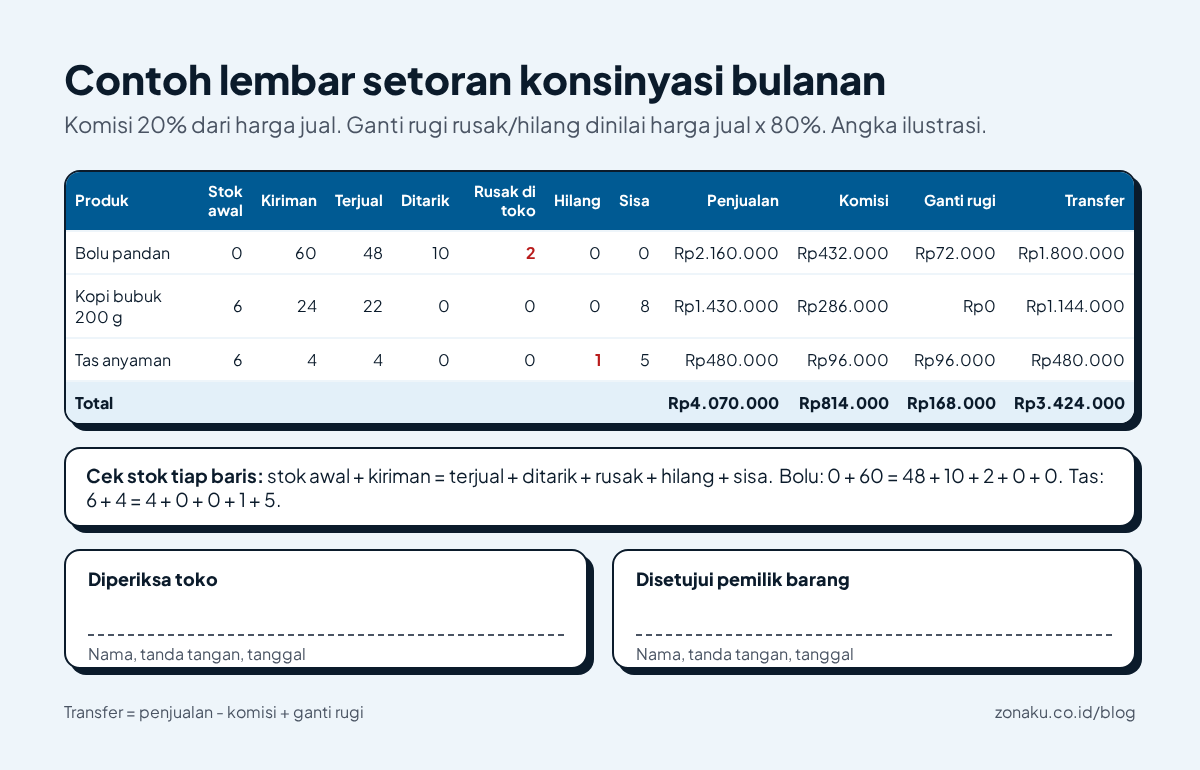
Pada contoh di atas, bolu pandan dikirim 60 kotak: 48 terjual, 10 ditarik karena mendekati kedaluwarsa, dan 2 penyok karena jatuh dari rak. Tas anyaman punya stok awal 6 dan kiriman 4, dengan 4 terjual, 5 masih di rak, dan 1 hilang. Total transfer bulan itu Rp3.424.000: hak dari penjualan Rp3.256.000 ditambah ganti rugi Rp168.000 untuk dua bolu rusak dan satu tas hilang.
Buat satu lembar per pemasok, cetak dua rangkap, dan minta tanda tangan saat produsen datang mengambil retur. Saat stock opname akhir tahun, barang titipan juga perlu dipisah dari persediaan milik toko, karena nilainya bukan aset toko. Caranya dibahas di panduan stock opname akhir tahun.
Enam klausul perjanjian konsinyasi yang sering dilupakan
Surat perjanjian konsinyasi untuk usaha kecil tidak perlu panjang. Satu halaman cukup, asal enam hal ini tertulis:
- Skema dan angkanya: komisi berapa persen dari harga apa, atau harga titip per unit, dan apakah toko boleh mengubah harga di rak.
- Aturan diskon: siapa yang boleh memberi diskon dan dari bagian siapa diskon itu dipotong.
- Pembagian barang rusak, kedaluwarsa, dan hilang, lengkap dengan nilai penggantinya (tabel di atas).
- Jadwal hitung dan setor: misalnya hitung bersama setiap tanggal 1, transfer paling lambat tanggal 7.
- Batas tarik barang mendekati kedaluwarsa dan batas waktu barang tidak laku (misalnya 60 hari untuk kerajinan).
- Cara mengakhiri kerja sama: pemberitahuan berapa hari sebelumnya dan kapan sisa barang diambil.
Catatan pajak untuk toko yang sudah PKP
Sebelum UU Cipta Kerja (2020), menitipkan barang dianggap sudah sebagai penyerahan yang terutang PPN. Pasal 112 UU Cipta Kerja menghapus ketentuan itu, dan saat terutangnya kini diatur di PP 44 Tahun 2022 Pasal 24. Bagi pemilik barang, PPN terutang ketika harga diakui sebagai piutang atau penghasilan. Bagi toko, saat barang diserahkan ke pembeli. Beberapa artikel daring masih memakai aturan lama, jadi lihat tanggal dan dasar hukumnya.
Bagian ini informasi umum, bukan nasihat pajak. Untuk kasus Anda, tanyakan ke konsultan pajak atau KPP tempat Anda terdaftar.
Mulailah dari satu pemasok yang paling sering berselisih dengan Anda. Isi lembar setoran untuk bulan lalu dengan kolom di atas, cek persamaan stoknya, dan bawa hasilnya ke pertemuan berikutnya bersama draf enam klausul tadi.